ต้นทุนแปรผันโดยตรงคืออะไร? วิธีคำนวณ Variable Cost ให้เห็นต้นทุนจริง
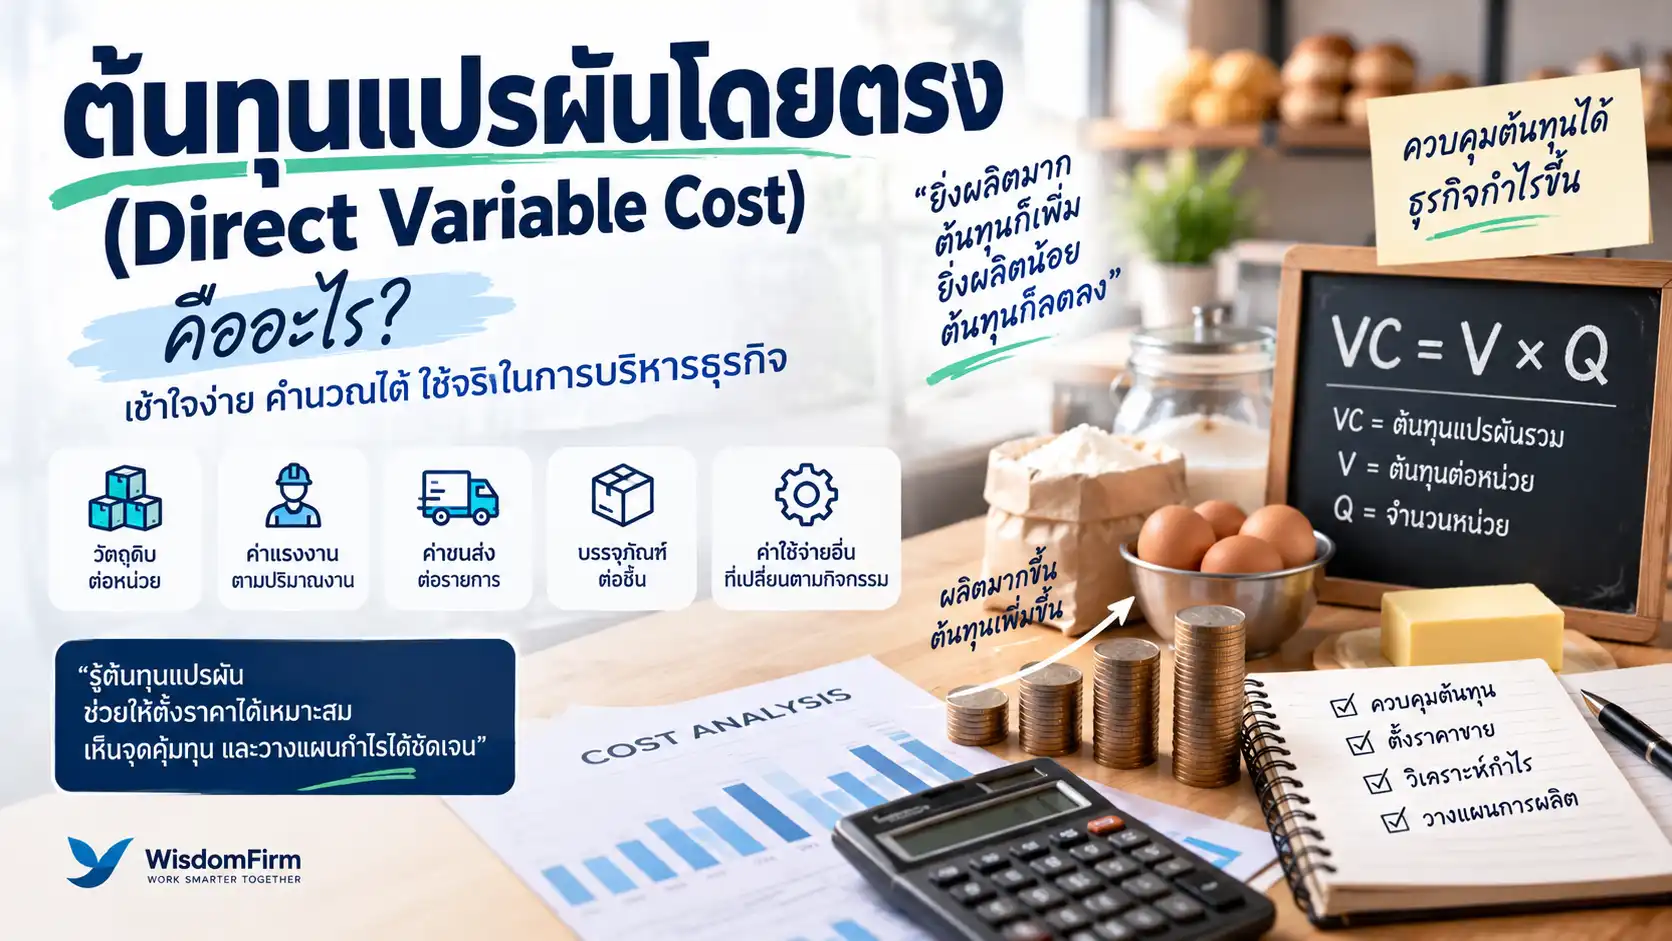
ต้นทุนแปรผัน (Variable Cost) คือต้นทุนที่เปลี่ยนไปตามระดับกิจกรรมของธุรกิจ เช่น จำนวนสินค้าที่ผลิต จำนวนออเดอร์ ชั่วโมงบริการ หรือปริมาณงาน หากกิจกรรมเพิ่ม ต้นทุนส่วนนี้มักเพิ่มตาม และถ้ากิจกรรมลด ต้นทุนก็มักลดลงด้วย ส่วน ต้นทุนแปรผันโดยตรง (Direct Variable Cost) คือส่วนที่สามารถเชื่อมโยงกลับไปยังสินค้า บริการ หรืองานนั้นได้โดยตรงอย่างสมเหตุสมผล
เรื่องนี้ดูเหมือนพื้นฐาน แต่พอเอาไปใช้จริงกลับมีคำถามตามมาเยอะ เช่น ค่าแรงเป็นต้นทุนแปรผันทุกกรณีหรือไม่? ค่าขนส่งควรนับอย่างไร? แล้วถ้าธุรกิจไม่ได้ผลิตสินค้า แต่ทำงานเป็นโครงการ จะหา Variable Cost จากตรงไหน?
คำตอบไม่ได้อยู่ที่ชื่อค่าใช้จ่ายเพียงอย่างเดียว ต้องดูว่า ต้นทุนนั้นเปลี่ยนตาม Cost Driver อะไร และสามารถระบุกลับไปยังสินค้า บริการ ลูกค้า หรือโครงการได้แค่ไหน
บทความนี้จึงจะไล่ตั้งแต่นิยาม วิธีแยก Fixed Cost กับ Variable Cost สูตรคำนวณต้นทุนต่อหน่วย ไปจนถึงการใช้ข้อมูลต้นทุนเพื่อดู Contribution Margin จุดคุ้มทุน และต้นทุนของงานจริง
ต้นทุนแปรผัน (Variable Cost) คืออะไร?
ต้นทุนแปรผัน คือค่าใช้จ่ายที่จำนวนรวมเปลี่ยนแปลงสัมพันธ์กับระดับกิจกรรมของธุรกิจภายในเงื่อนไขที่เรากำลังวิเคราะห์
ถ้าโรงงานผลิตสินค้าเพิ่มจาก 1,000 เป็น 2,000 ชิ้น ก็ต้องใช้วัตถุดิบมากขึ้น หากร้านค้าออนไลน์มีออเดอร์เพิ่ม ก็อาจใช้กล่องและวัสดุบรรจุภัณฑ์เพิ่ม หรือถ้าบริษัทรับงานบริการเพิ่ม ก็อาจมีค่าใช้จ่ายที่เกิดขึ้นเฉพาะกับงานนั้นเพิ่มตามไปด้วย
ตรงนี้ต้องแยกให้ออกจาก ต้นทุนคงที่ (Fixed Cost) ซึ่งโดยทั่วไปไม่ได้เปลี่ยนตามปริมาณกิจกรรมในช่วงที่กำลังพิจารณา เช่น ค่าเช่าสำนักงานรายเดือนตามสัญญา
อย่างไรก็ตาม ในโลกจริงต้นทุนไม่ได้แบ่งเป็นสีขาวกับสีดำเสมอไป ค่าใช้จ่ายบางรายการเป็น Mixed Cost คือมีทั้งส่วนคงที่และส่วนที่เปลี่ยนตามการใช้งาน จึงต้องดูเงื่อนไขของค่าใช้จ่ายจริงก่อนจัดประเภท
แล้ว “ต้นทุนแปรผันโดยตรง” ต่างจาก Variable Cost อย่างไร?
คำว่า Variable บอกพฤติกรรมของต้นทุนว่าเปลี่ยนตามกิจกรรมหรือไม่ ส่วนคำว่า Direct บอกความสามารถในการเชื่อมโยงต้นทุนนั้นเข้ากับ Cost Object เช่น สินค้า บริการ โครงการ หรือลูกค้า
ดังนั้น Direct Variable Cost จึงเป็นต้นทุนที่มีคุณสมบัติสองอย่างพร้อมกัน คือ เปลี่ยนตามกิจกรรม และสามารถระบุเข้ากับสิ่งที่เราต้องการวัดต้นทุนได้โดยตรง
ประเภท | ลักษณะ | ตัวอย่าง |
|---|---|---|
Direct Variable Cost | เปลี่ยนตามกิจกรรมและระบุกับสินค้า/งานได้โดยตรง | วัตถุดิบต่อชิ้น บรรจุภัณฑ์ต่อออเดอร์ |
Indirect Variable Cost | เปลี่ยนตามกิจกรรม แต่จัดเข้าหน่วยใดหน่วยหนึ่งโดยตรงได้ยาก | ค่าใช้จ่ายบางประเภทที่ใช้ร่วมกัน |
Direct Fixed Cost | ระบุกับงานหรือหน่วยงานได้ แต่ไม่ได้เปลี่ยนตามปริมาณในช่วงวิเคราะห์ | ค่าเช่าเครื่องจักรเฉพาะโครงการแบบเหมาจ่าย |
Indirect Fixed Cost | ค่อนข้างคงที่และเป็นต้นทุนส่วนกลาง | ค่าเช่าสำนักงานส่วนกลางตามสัญญา |
ตารางนี้ช่วยให้เห็นว่าคำว่า “ทางตรง” กับ “แปรผัน” ไม่ใช่เรื่องเดียวกัน และไม่ควรใช้แทนกัน
ตัวอย่างต้นทุนแปรผันโดยตรงที่เห็นภาพง่าย
ลองใช้ร้านเบเกอรี่เป็นตัวอย่าง เพราะเห็นความสัมพันธ์ระหว่างจำนวนสินค้ากับต้นทุนได้ชัด
- แป้ง — ผลิตขนมเพิ่มก็ใช้แป้งเพิ่ม
- เนยและไข่ — ปริมาณการใช้สัมพันธ์กับสูตรและจำนวนที่ผลิต
- น้ำตาลและส่วนผสม — เพิ่มตามจำนวนสินค้าที่ผลิต
- กล่องและบรรจุภัณฑ์ — จำนวนสินค้าที่ขายเพิ่ม จำนวนบรรจุภัณฑ์ก็มักเพิ่ม
- ค่าธรรมเนียมบางประเภทต่อรายการ — หากคิดตามจำนวนธุรกรรม ต้นทุนจะเพิ่มเมื่อรายการเพิ่ม
แต่ไม่ควรจำเป็นสูตรสำเร็จว่า “รายการนี้ต้องเป็น Variable Cost เสมอ” เพราะสัญญาซื้อ การกำหนดราคา ส่วนลดตามปริมาณ และวิธีดำเนินงานของแต่ละธุรกิจอาจทำให้พฤติกรรมต้นทุนต่างกัน
สูตรคำนวณต้นทุนแปรผัน
ถ้าต้นทุนแปรผันต่อหน่วยคงที่ในช่วงที่เรากำลังวิเคราะห์ สูตรพื้นฐานสามารถเขียนได้ว่า:
Total Variable Cost = Variable Cost per Unit × Quantity
หรือเขียนสั้น ๆ ว่า:
VC = V × Q- VC = ต้นทุนแปรผันรวม
- V = ต้นทุนแปรผันต่อหน่วย
- Q = จำนวนหน่วยหรือปริมาณกิจกรรม
ตัวอย่างการคำนวณแบบง่าย
สมมติสินค้าหนึ่งชิ้นมีต้นทุนแปรผันโดยตรง 50 บาท และเดือนนี้ผลิต 1,000 ชิ้น
50 × 1,000 = 50,000 บาท
ดังนั้นต้นทุนแปรผันรวมสำหรับการผลิต 1,000 ชิ้นในตัวอย่างนี้เท่ากับ 50,000 บาท
ถ้าผลิตเพิ่มเป็น 1,500 ชิ้น และต้นทุนต่อหน่วยยังอยู่ที่ 50 บาท:
50 × 1,500 = 75,000 บาท
นี่คือพฤติกรรมพื้นฐานของ Variable Cost: ต้นทุนรวมเปลี่ยนตามปริมาณ ขณะที่ต้นทุนต่อหน่วยอาจคงเดิมในช่วงที่กำลังวิเคราะห์
วิธีหาต้นทุนแปรผันต่อหน่วย
ถ้ามีข้อมูลต้นทุนแปรผันรวมอยู่แล้ว สามารถย้อนกลับมาหาต้นทุนต่อหน่วยได้ด้วยสูตร:
Variable Cost per Unit = Total Variable Cost ÷ Quantity
ตัวอย่าง เดือนหนึ่งมีต้นทุนแปรผันรวม 120,000 บาท และผลิตสินค้าได้ 4,000 ชิ้น
120,000 ÷ 4,000 = 30 บาทต่อชิ้น
ตัวเลข 30 บาทนี้มีประโยชน์มาก เพราะนำไปใช้วิเคราะห์ราคาขาย กำไรต่อหน่วย และจำลองผลกระทบเมื่อปริมาณขายเปลี่ยนได้
ตัวอย่างที่ใกล้ธุรกิจจริงมากขึ้น
สมมติบริษัทขายสินค้าในราคา 500 บาทต่อชิ้น โดยมีต้นทุนที่เปลี่ยนตามสินค้าแต่ละชิ้นดังนี้
- วัตถุดิบ 150 บาท
- บรรจุภัณฑ์ 20 บาท
- ค่าดำเนินการที่คิดตามหน่วย 15 บาท
- ค่าขนส่งที่บริษัทรับผิดชอบและเกิดตามรายการ 35 บาท
ต้นทุนแปรผันต่อหน่วยตามสมมติฐานนี้เท่ากับ:
150 + 20 + 15 + 35 = 220 บาทต่อชิ้น
ถ้าขาย 1,000 ชิ้น ต้นทุนแปรผันรวมจะเป็น:
220 × 1,000 = 220,000 บาท
แต่การรู้ 220,000 บาทยังไม่ใช่จุดจบ เพราะตัวเลขนี้สามารถนำไปวิเคราะห์ต่อได้อีก
Contribution Margin: ตัวเลขที่ควรดูต่อจาก Variable Cost
เมื่อรู้ราคาขายและต้นทุนแปรผันต่อหน่วยแล้ว เราสามารถคำนวณ Contribution Margin หรือส่วนต่างที่เหลือหลังหักต้นทุนแปรผัน เพื่อนำไปช่วยรองรับต้นทุนคงที่และกำไร
สูตรพื้นฐาน:
Contribution Margin per Unit = ราคาขายต่อหน่วย − ต้นทุนแปรผันต่อหน่วย
จากตัวอย่าง ราคาขาย 500 บาท ต้นทุนแปรผัน 220 บาท
500 − 220 = 280 บาทต่อชิ้น
หมายความว่า สินค้าแต่ละชิ้นเหลือส่วนต่าง 280 บาทก่อนนำไปครอบคลุมต้นทุนคงที่และรายการอื่นที่เกี่ยวข้องตามโมเดลที่ธุรกิจใช้
ต้นทุนแปรผันเกี่ยวข้องกับจุดคุ้มทุนอย่างไร?
เมื่อรู้ Contribution Margin ต่อหน่วย เราสามารถนำไปประมาณ Break-even Point หรือจุดคุ้มทุน ได้
สูตรพื้นฐาน:
Break-even Units = Fixed Costs ÷ Contribution Margin per Unit
สมมติธุรกิจมีต้นทุนคงที่ 280,000 บาทต่อเดือน และ Contribution Margin อยู่ที่ 280 บาทต่อชิ้น
280,000 ÷ 280 = 1,000 ชิ้น
ภายใต้สมมติฐานนี้ ธุรกิจต้องขายประมาณ 1,000 ชิ้นเพื่อให้ Contribution Margin รวมเท่ากับต้นทุนคงที่
การคำนวณจริงอาจซับซ้อนกว่านี้ โดยเฉพาะธุรกิจที่มีสินค้าหลายประเภท ราคาขายหลายระดับ ส่วนลด หรือโครงสร้างต้นทุนที่ไม่ได้เป็นเส้นตรง แต่สูตรพื้นฐานช่วยให้เห็นความสัมพันธ์ระหว่าง ราคา ปริมาณ ต้นทุน และกำไร ได้ชัดขึ้น
ค่าแรงเป็นต้นทุนแปรผันหรือไม่?
ไม่จำเป็นต้องเป็นต้นทุนแปรผันทุกกรณี นี่เป็นจุดที่ควรแยกให้ชัด
ถ้าบริษัทจ่ายเงินเดือนพนักงานประจำเท่าเดิมทุกเดือนในช่วงกิจกรรมที่กำลังวิเคราะห์ ค่าแรงส่วนนั้นอาจมีพฤติกรรมใกล้ต้นทุนคงที่ในช่วงดังกล่าว แต่ถ้าจ่ายตามชั่วโมง ตามจำนวนชิ้น ตามงาน หรือมีการเพิ่มแรงงานตามปริมาณการผลิต ค่าแรงบางส่วนก็อาจมีพฤติกรรมแบบ Variable Cost
ดังนั้นก่อนจัดประเภท ควรถามว่า “ค่าใช้จ่ายนี้เปลี่ยนตามอะไร?” แทนที่จะดูแค่ชื่อบัญชีว่าเป็น “ค่าแรง”
สำหรับรายละเอียดเรื่อง Direct Labor, Indirect Labor และการคิดต้นทุนพนักงาน สามารถอ่านต่อได้ที่ ต้นทุนแรงงาน (Labor Cost) และวิธีคำนวณต้นทุนพนักงาน
ธุรกิจบริการมีต้นทุนแปรผันไหม?
มีได้ และเป็นเรื่องที่น่าสนใจมาก เพราะธุรกิจบริการไม่มีวัตถุดิบให้เห็นเป็นชิ้นเหมือนโรงงาน
สมมติบริษัทรับทำโครงการให้ลูกค้า งานหนึ่งต้องใช้ผู้เชี่ยวชาญภายนอก 30 ชั่วโมง โดยคิดค่าบริการ 800 บาทต่อชั่วโมง ค่าใช้จ่ายนี้เกิดขึ้นเพราะมีโครงการและเพิ่มตามจำนวนชั่วโมงที่ใช้
30 × 800 = 24,000 บาท
ภายใต้เงื่อนไขดังกล่าว 24,000 บาทสามารถเป็น Direct Variable Cost ของโครงการนั้นได้ เพราะทั้งเชื่อมโยงกับโครงการโดยตรงและเปลี่ยนตามชั่วโมงที่ใช้
ตรงกันข้าม เงินเดือนของทีมประจำอาจไม่ได้ลดลงทันทีเมื่อเดือนนั้นมีโครงการน้อยลง จึงต้องวิเคราะห์พฤติกรรมของต้นทุนแยกต่างหาก
ต้นทุนแปรผันกับ Project Cost เกี่ยวกันตรงไหน?
ถ้าธุรกิจทำงานเป็นโครงการ การรู้เพียงค่าใช้จ่ายรวมของบริษัทไม่ได้บอกว่าโครงการใดใช้ทรัพยากรมากที่สุด
แต่ละโครงการอาจมี Direct Variable Cost ของตัวเอง เช่น ค่าผู้รับเหมาภายนอก ค่าเดินทางที่เกิดเฉพาะงาน ค่าวัสดุ ค่า Cloud หรือ Software ที่คิดตาม Usage รวมถึงค่าใช้จ่ายอื่นที่เพิ่มขึ้นเพราะมีโครงการนั้นเกิดขึ้น
หากมีการเก็บข้อมูลเหล่านี้แยกตาม Project จะช่วยให้ฝ่ายบริหารมองเห็นได้ว่า รายได้ของโครงการหนึ่งเหลือเท่าไรหลังหักต้นทุนที่เกิดขึ้นโดยตรงจากงานนั้น
แล้ว Timesheet เข้ามาเกี่ยวข้องอย่างไร?
สำหรับธุรกิจที่ต้นทุนสำคัญคือ “เวลาของคน” ข้อมูลจาก Timesheet สามารถช่วยให้เห็นว่าแต่ละโครงการใช้เวลาจริงไปเท่าไร
สมมติตอนเสนอราคา บริษัทประเมินว่างานจะใช้ 100 ชั่วโมง แต่เมื่อทำจริงกลับใช้ 170 ชั่วโมง หากไม่มีการบันทึกเวลาตามงาน ปัญหานี้อาจไปปรากฏให้เห็นตอนกำไรรวมลดลงแล้ว แต่ยังหาสาเหตุได้ยาก
เมื่อมีข้อมูลเวลา เราสามารถย้อนกลับไปดูได้ว่า ชั่วโมงเพิ่มขึ้นที่ขั้นตอนไหน เกิดจาก Scope เพิ่ม งานแก้ซ้ำ การประเมินต่ำไป หรือการจัดทรัพยากรไม่เหมาะสม
สำหรับธุรกิจบริการ นี่เป็นสะพานเชื่อมระหว่าง Time → Labor Cost → Project Cost → Profitability ได้ค่อนข้างตรง

อย่าลดต้นทุนแปรผันแบบตัดทุกอย่าง
เห็นต้นทุนสูงแล้วรีบหาของถูกที่สุด ไม่ได้แปลว่ากำไรจะดีขึ้นเสมอไป
วัตถุดิบราคาถูกลงอาจทำให้อัตราของเสียเพิ่ม บรรจุภัณฑ์ที่ลดต้นทุนมากเกินไปอาจทำให้สินค้าเสียหาย หรือการลดเวลาทำงานในกระบวนการหนึ่งอาจสร้างงานแก้ในอีกขั้นตอน
การบริหาร Variable Cost ที่ดีจึงควรมองทั้ง Cost, Quality, Time และ Output ไม่ใช่ดูราคาของต้นทุนรายการเดียว
6 วิธีจัดการต้นทุนแปรผันให้มีประโยชน์ต่อธุรกิจจริง
- หา Cost Driver ให้เจอ
ต้นทุนเพิ่มเพราะจำนวนชิ้น ชั่วโมงทำงาน ออเดอร์ จำนวนลูกค้า หรือปัจจัยอะไร ต้องตอบให้ได้ก่อน - ดูต้นทุนต่อหน่วยควบคู่กับต้นทุนรวม
ต้นทุนรวมเพิ่มอาจไม่ใช่เรื่องผิด หากเกิดจากยอดขายหรือปริมาณงานที่เพิ่มขึ้นในสัดส่วนที่เหมาะสม - เปรียบเทียบ Actual กับ Budget
อย่าดูเพียงว่าจ่ายไปเท่าไร แต่ดูด้วยว่าต่างจากที่วางแผนไว้เพราะอะไร - แยกต้นทุนตามสินค้า งาน หรือโครงการ
ตัวเลขรวมทั้งบริษัทมักซ่อนปัญหาของสินค้าหรือโครงการบางตัวไว้ - ติดตามต้นทุนต่อหน่วยเป็นแนวโน้ม
หากเดือนก่อนต้นทุนต่อหน่วย 80 บาท เดือนนี้กลายเป็น 105 บาท ทั้งที่ปริมาณและคุณภาพใกล้เคียงเดิม ควรหาสาเหตุ - เชื่อมข้อมูลต้นทุนกับผลลัพธ์
การลดต้นทุนมีความหมายก็ต่อเมื่อไม่ทำลายคุณภาพ ความสามารถในการส่งมอบ หรือรายได้มากกว่าที่ประหยัดได้
คำถามที่พบบ่อยเกี่ยวกับต้นทุนแปรผัน
ต้นทุนแปรผันคืออะไร?
ต้นทุนแปรผัน หรือ Variable Cost คือต้นทุนที่จำนวนรวมเปลี่ยนตามระดับกิจกรรม เช่น ปริมาณการผลิต จำนวนออเดอร์ ชั่วโมงบริการ หรือ Cost Driver อื่นที่เกี่ยวข้องกับธุรกิจ
ต้นทุนแปรผันโดยตรงคืออะไร?
ต้นทุนแปรผันโดยตรง หรือ Direct Variable Cost เป็นต้นทุนที่เปลี่ยนตามกิจกรรมและสามารถระบุกลับไปยังสินค้า บริการ งาน หรือโครงการที่ต้องการวัดต้นทุนได้โดยตรงอย่างสมเหตุสมผล
สูตรคำนวณ Variable Cost คืออะไร?
กรณีต้นทุนต่อหน่วยคงที่ในช่วงที่วิเคราะห์ สามารถใช้สูตร ต้นทุนแปรผันรวม = ต้นทุนแปรผันต่อหน่วย × จำนวนหน่วย หรือ VC = V × Q
ต้นทุนคงที่กับต้นทุนแปรผันต่างกันอย่างไร?
ต้นทุนแปรผันเปลี่ยนตามระดับกิจกรรม ส่วนต้นทุนคงที่โดยทั่วไปไม่เปลี่ยนตามปริมาณกิจกรรมภายในช่วงที่กำลังวิเคราะห์ อย่างไรก็ตาม ต้นทุนบางรายการเป็น Mixed Cost และมีทั้งส่วนคงที่กับส่วนแปรผัน
ค่าแรงเป็น Variable Cost หรือ Fixed Cost?
เป็นได้ทั้งสองแบบ ขึ้นอยู่กับโครงสร้างการจ่ายและช่วงกิจกรรมที่กำลังวิเคราะห์ เงินเดือนประจำอาจมีพฤติกรรมค่อนข้างคงที่ ขณะที่ค่าจ้างตามชั่วโมง ตามชิ้น หรือตามงานอาจเปลี่ยนตามปริมาณกิจกรรม
ทำไมต้องรู้ Variable Cost ต่อหน่วย?
เพราะช่วยให้วิเคราะห์ต้นทุนของสินค้า เปรียบเทียบราคาขาย คำนวณ Contribution Margin จำลองผลจากการเปลี่ยนปริมาณ และใช้เป็นข้อมูลประกอบการหาจุดคุ้มทุนได้
ธุรกิจบริการจำเป็นต้องวิเคราะห์ต้นทุนแปรผันหรือไม่?
ควรวิเคราะห์หากมีค่าใช้จ่ายที่เพิ่มหรือลดตามปริมาณงาน เช่น ผู้รับเหมาคิดตามชั่วโมง ค่าใช้บริการตาม Usage หรือค่าใช้จ่ายที่เกิดเฉพาะโครงการ การเข้าใจต้นทุนเหล่านี้ช่วยให้เห็นกำไรของงานได้ชัดขึ้น
จาก Variable Cost ไปสู่การเห็นต้นทุนและกำไรของงานจริง
สิ่งที่ทำให้ข้อมูลต้นทุนมีประโยชน์ ไม่ใช่การจัดหมวดบัญชีให้ครบเพียงอย่างเดียว แต่คือการตอบคำถามทางธุรกิจได้ว่า อะไรทำให้ต้นทุนเพิ่ม เพิ่มขึ้นเพราะงานมากขึ้นหรือเพราะประสิทธิภาพลดลง และรายได้ที่เพิ่มขึ้นคุ้มกับต้นทุนที่ตามมาหรือไม่
สำหรับงานที่ขับเคลื่อนด้วยคน ข้อมูลเวลาทำงานเป็นอีกชิ้นสำคัญ เพราะช่วยเชื่อมกิจกรรมของพนักงานเข้ากับงานและโครงการ เมื่อใช้ร่วมกับข้อมูลต้นทุน ก็สามารถวิเคราะห์ Project Cost ได้ละเอียดกว่าการดูค่าใช้จ่ายรวมปลายเดือนเพียงตัวเดียว
WisdomFirm พัฒนาระบบด้านการบันทึกเวลาทำงานและการบริหารโครงการ เพื่อช่วยให้องค์กรนำข้อมูลการทำงานไปใช้วิเคราะห์ต้นทุนและติดตามงานได้เป็นระบบมากขึ้น ผู้ที่ต้องการต่อยอดเรื่องต้นทุนบุคลากรสามารถอ่าน ต้นทุนแรงงาน (Labor Cost) ต่อได้
สรุปต้นทุนแปรผันโดยตรง
ต้นทุนแปรผันไม่ได้หมายถึงค่าใช้จ่ายที่ “ขึ้น ๆ ลง ๆ” แบบไม่มีหลัก แต่หมายถึงต้นทุนที่มีความสัมพันธ์กับระดับกิจกรรมหรือ Cost Driver ที่เรากำลังวิเคราะห์ ส่วน Direct Variable Cost เพิ่มเงื่อนไขอีกข้อ คือสามารถเชื่อมโยงต้นทุนนั้นกับสินค้า บริการ หรืองานได้โดยตรง
เมื่อธุรกิจรู้ต้นทุนแปรผันต่อหน่วย ก็สามารถนำไปต่อยอดได้ตั้งแต่การตั้งราคา Contribution Margin การวิเคราะห์จุดคุ้มทุน ไปจนถึงการเปรียบเทียบต้นทุนจริงกับงบประมาณ และหาสาเหตุว่าทำไมบางโครงการจึงใช้ทรัพยากรมากกว่าที่คาด
สุดท้าย ตัวเลขต้นทุนที่ดีควรนำไปสู่การตัดสินใจได้ ไม่ใช่มีไว้เพียงเพื่อบันทึกว่าเดือนนี้จ่ายเงินออกไปเท่าไร
หมายเหตุ: สูตรและตัวอย่างในบทความนี้ใช้เพื่ออธิบายหลักการบริหารต้นทุนเบื้องต้น การจัดประเภทต้นทุนในทางบัญชี ภาษี หรือการจัดทำงบการเงินอาจขึ้นอยู่กับข้อเท็จจริงและหลักเกณฑ์ที่เกี่ยวข้องกับแต่ละกิจการ หากนำข้อมูลไปใช้ด้านบัญชีหรือภาษีโดยตรง ควรตรวจสอบกับผู้เชี่ยวชาญที่เกี่ยวข้อง
บทความที่น่าสนใจ