ต้นทุนแรงงาน (Labor Cost) คืออะไร? วิธีคำนวณต้นทุนพนักงานให้เห็นต้นทุนจริง
ต้นทุนแรงงาน (Labor Cost) คือค่าใช้จ่ายที่ธุรกิจต้องรับภาระจากการใช้แรงงานเพื่อให้งาน สินค้า หรือบริการเกิดขึ้นจริง ไม่ได้มีเพียงเงินเดือนหรือค่าจ้างที่จ่ายให้พนักงาน แต่ยังอาจรวมถึงค่าล่วงเวลา โบนัส เงินสมทบของนายจ้าง สวัสดิการ และค่าใช้จ่ายด้านบุคลากรอื่น ๆ ที่เกี่ยวข้องกับการทำงาน
เวลาคุยเรื่องต้นทุนแรงงาน เรามักเจอปัญหาอย่างหนึ่ง คือธุรกิจรู้ว่าแต่ละเดือนจ่ายเงินเดือนพนักงานเท่าไร แต่ตอบไม่ได้ชัด ๆ ว่า งานหนึ่งงานใช้ต้นทุนแรงงานไปจริงเท่าไร หรือโครงการที่ดูเหมือนมีกำไรนั้น เมื่อรวมเวลาของทีมเข้าไปแล้ว ยังทำกำไรอยู่หรือไม่
นี่เป็นเหตุผลว่าทำไมการมอง Labor Cost แค่ยอดเงินเดือนรวมจึงอาจไม่พอ โดยเฉพาะธุรกิจบริการ บริษัทรับทำโครงการ โรงงาน ทีมพัฒนา งานที่ปรึกษา งานออกแบบ ตลอดจนองค์กรที่พนักงานหนึ่งคนทำงานให้หลายโครงการในเดือนเดียวกัน
บทความนี้จึงไม่ได้อธิบายเพียงว่า “ต้นทุนแรงงานคืออะไร” แต่จะพาไล่ตั้งแต่องค์ประกอบของต้นทุน การแยก Direct Labor และ Indirect Labor วิธีคิดต้นทุนต่อชั่วโมง ไปจนถึงการนำข้อมูลเวลาทำงานจริงมาใช้ดูต้นทุนของแต่ละงาน
ต้นทุนแรงงาน (Labor Cost) คืออะไร?
Labor Cost หรือต้นทุนแรงงาน ในความหมายที่ใช้งานทางธุรกิจ คือค่าใช้จ่ายที่เกิดจากบุคลากรที่องค์กรใช้เพื่อดำเนินงาน ผลิตสินค้า ให้บริการ หรือทำโครงการ
เงินเดือนจึงเป็นเพียงส่วนหนึ่งของต้นทุนแรงงานเท่านั้น
ตัวอย่างง่าย ๆ พนักงานมีเงินเดือน 30,000 บาทต่อเดือน ไม่ได้แปลว่าธุรกิจมีต้นทุนจากพนักงานคนนี้เพียง 30,000 บาทเสมอไป เพราะในทางปฏิบัติอาจมีค่าใช้จ่ายอื่นตามมา เช่น เงินสมทบของนายจ้าง โบนัส สวัสดิการ ค่าล่วงเวลา ค่าอบรม หรือค่าใช้จ่ายอื่นที่บริษัทรับผิดชอบ
อีกด้านหนึ่งที่มักถูกมองข้ามคือ เวลา พนักงานอาจมีต้นทุนต่อเดือนเท่าเดิม แต่หากใช้เวลา 70% กับโครงการ A และอีก 30% กับโครงการ B การวิเคราะห์ต้นทุนที่ดีควรสามารถจัดสรรต้นทุนกลับไปยังแต่ละโครงการได้อย่างสมเหตุสมผล
ต้นทุนแรงงานประกอบด้วยอะไรบ้าง?
องค์ประกอบจริงแตกต่างกันตามรูปแบบการจ้างและนโยบายของแต่ละองค์กร แต่เวลาคำนวณต้นทุนพนักงาน ไม่ควรดูเฉพาะตัวเลขเงินเดือนในสลิปเพียงรายการเดียว
- เงินเดือนหรือค่าจ้างพื้นฐาน — ค่าตอบแทนตามสัญญาจ้าง
- ค่าล่วงเวลา (OT) — ค่าใช้จ่ายจากการทำงานนอกเวลาปกติ
- โบนัสและค่าตอบแทนเพิ่มเติม — เช่น โบนัสตามผลงานหรือค่าคอมมิชชั่น
- เบี้ยเลี้ยงและค่าใช้จ่ายที่เกี่ยวข้องกับงาน — ขึ้นอยู่กับนโยบายบริษัทและลักษณะงาน
- เงินสมทบและภาระของนายจ้าง — พิจารณาตามกฎหมายและเงื่อนไขที่ใช้กับองค์กร
- สวัสดิการพนักงาน — เช่น ประกันกลุ่มหรือสวัสดิการที่บริษัทเป็นผู้รับผิดชอบ
- ต้นทุนอื่นที่เกี่ยวข้องกับบุคลากร — เช่น การฝึกอบรม เครื่องมือ หรือค่าใช้จ่ายที่องค์กรต้องการรวมในการวิเคราะห์ต้นทุน
จุดสำคัญคือ ต้องกำหนดให้ชัดก่อนว่าองค์กรกำลังต้องการหา Payroll Cost, Labor Cost, Employee Cost หรือ Project Labor Cost เพราะแต่ละตัวใช้ตอบคำถามคนละแบบ และรายการต้นทุนที่นำมารวมอาจไม่เหมือนกัน
Direct Labor กับ Indirect Labor ต่างกันอย่างไร?
การแยกต้นทุนแรงงานออกเป็น Direct Labor และ Indirect Labor ช่วยให้มองเห็นว่าเงินที่จ่ายให้บุคลากรถูกใช้ไปกับงานที่สร้างสินค้า/บริการโดยตรงมากน้อยเพียงใด และส่วนใดเป็นต้นทุนสนับสนุนองค์กร
Direct Labor — ค่าแรงงานทางตรง
Direct Labor คือแรงงานที่สามารถเชื่อมโยงต้นทุนเข้ากับสินค้า บริการ งาน หรือโครงการได้โดยตรงและมีเหตุผลในการจัดสรร
ในโรงงานอาจเป็นพนักงานที่ทำงานในกระบวนการผลิตโดยตรง แต่ถ้าเป็นบริษัทบริการ ภาพจะต่างออกไป เช่น โปรแกรมเมอร์ที่พัฒนาระบบให้ลูกค้า นักออกแบบที่ทำงานในโครงการ หรือที่ปรึกษาที่ใช้เวลาให้กับลูกค้ารายหนึ่งโดยเฉพาะ
Indirect Labor — ค่าแรงงานทางอ้อม
Indirect Labor คือแรงงานที่ช่วยให้องค์กรหรือกระบวนการทำงานเดินต่อได้ แต่ไม่สามารถหรือไม่เหมาะที่จะผูกต้นทุนเข้ากับสินค้าหรือโครงการหนึ่งโดยตรง เช่น งานธุรการ งานสนับสนุนภายใน หรือบุคลากรบางตำแหน่งที่ดูแลหลายหน่วยงานพร้อมกัน
เส้นแบ่งระหว่าง Direct และ Indirect ไม่ได้ตายตัวสำหรับทุกธุรกิจ ตำแหน่งเดียวกันอาจถูกจัดประเภทต่างกันได้ ขึ้นอยู่กับลักษณะงานและหลักการจัดสรรต้นทุนขององค์กร สิ่งสำคัญคือใช้หลักเกณฑ์เดียวกันอย่างสม่ำเสมอ เพื่อให้ข้อมูลแต่ละเดือนเปรียบเทียบกันได้
ประเด็น | Direct Labor | Indirect Labor |
|---|---|---|
ความสัมพันธ์กับงาน | เชื่อมโยงกับสินค้า บริการ หรือโครงการได้โดยตรง | สนับสนุนการดำเนินงานโดยรวม |
ตัวอย่างโรงงาน | พนักงานในกระบวนการผลิต | งานสนับสนุนโรงงานบางประเภท |
ตัวอย่างธุรกิจบริการ | พนักงานที่ลงเวลาทำงานให้โครงการลูกค้า | งานธุรการหรือสนับสนุนภายใน |
การวิเคราะห์ | นำไปคำนวณต้นทุนงานหรือโครงการได้โดยตรงมากกว่า | มักต้องใช้หลักเกณฑ์ในการจัดสรร |
สูตรคำนวณต้นทุนแรงงาน ต้องแยกให้ออกว่ากำลังคำนวณอะไร
เรื่องนี้เป็นจุดที่ทำให้หลายบทความอ่านแล้วสับสน เพราะใช้คำว่า “สูตรต้นทุนแรงงาน” กับ “เปอร์เซ็นต์ต้นทุนแรงงาน” เหมือนเป็นสูตรเดียวกัน ทั้งที่จริงเป็นคนละตัวเลข
1. ต้นทุนแรงงานรวม
ต้นทุนแรงงานรวม = ค่าแรงงานทางตรง + ค่าแรงงานทางอ้อมที่องค์กรกำหนดให้นับเป็นต้นทุนแรงงาน
หากองค์กรต้องการวิเคราะห์ต้นทุนพนักงานแบบละเอียด ก็สามารถแตกองค์ประกอบออกเป็นเงินเดือน ค่าล่วงเวลา โบนัส ภาระของนายจ้าง สวัสดิการ และรายการอื่นตามนโยบายบัญชีหรือนโยบายบริหารต้นทุนของบริษัท
2. เปอร์เซ็นต์ต้นทุนแรงงานต่อรายได้
ถ้าต้องการรู้ว่ารายได้ทุก 100 บาทถูกใช้ไปกับแรงงานเท่าไร สามารถใช้:
Labor Cost % = (ต้นทุนแรงงาน ÷ รายได้) × 100
สมมติธุรกิจมีรายได้ 1,000,000 บาทต่อเดือน และมีต้นทุนแรงงานที่กำหนดตามหลักเกณฑ์ของบริษัท 250,000 บาท
(250,000 ÷ 1,000,000) × 100 = 25%
หมายความว่าในเดือนนั้น ธุรกิจใช้ต้นทุนแรงงานคิดเป็น 25% เมื่อเทียบกับรายได้ตามฐานข้อมูลที่นำมาคำนวณ
ตัวเลขนี้ไม่มีค่า “ดี” หรือ “แย่” แบบเดียวที่ใช้ได้กับทุกธุรกิจ ร้านอาหาร โรงงาน บริษัทซอฟต์แวร์ บริษัทที่ปรึกษา และธุรกิจรับเหมา มีโครงสร้างต้นทุนต่างกัน จึงควรเปรียบเทียบกับข้อมูลย้อนหลัง งบประมาณ และรูปแบบธุรกิจของตัวเองก่อน
วิธีคำนวณต้นทุนแรงงานต่อชั่วโมง
สำหรับธุรกิจที่ขาย “เวลาและความเชี่ยวชาญ” การรู้ต้นทุนต่อเดือนอย่างเดียวมักยังไม่พอ ตัวเลขที่นำไปใช้งานต่อได้ง่ายกว่าคือ ต้นทุนแรงงานต่อชั่วโมง (Labor Cost per Hour)
สูตรพื้นฐานคือ:
ต้นทุนแรงงานต่อชั่วโมง = ต้นทุนแรงงานที่ต้องการจัดสรร ÷ ชั่วโมงทำงานที่ใช้เป็นฐาน
ตัวอย่าง สมมติบริษัทประเมินต้นทุนที่เกี่ยวข้องกับพนักงานคนหนึ่งไว้ที่ 40,000 บาทต่อเดือน และกำหนดชั่วโมงที่ใช้เป็นฐานสำหรับการวิเคราะห์ไว้ 160 ชั่วโมง
40,000 ÷ 160 = 250 บาทต่อชั่วโมง
ดังนั้น ในโมเดลนี้ต้นทุนเฉลี่ยจะอยู่ที่ 250 บาทต่อชั่วโมง
แต่ต้องระวังเรื่องหนึ่ง: 160 ชั่วโมงไม่ได้แปลว่าเป็นชั่วโมงที่สร้างรายได้ทั้งหมด เพราะในเวลาทำงานจริงยังมีประชุม งานภายใน อบรม ลา หรือกิจกรรมที่ไม่สามารถคิดต้นทุนเข้ากับลูกค้าโดยตรงได้
หากต้องการวิเคราะห์ให้ลึกขึ้น จึงควรแยกระหว่าง Working Hours, Billable Hours และ Non-billable Hours ด้วย
ตัวอย่าง: พนักงานหนึ่งคนทำหลายโครงการ ต้นทุนควรแบ่งอย่างไร?
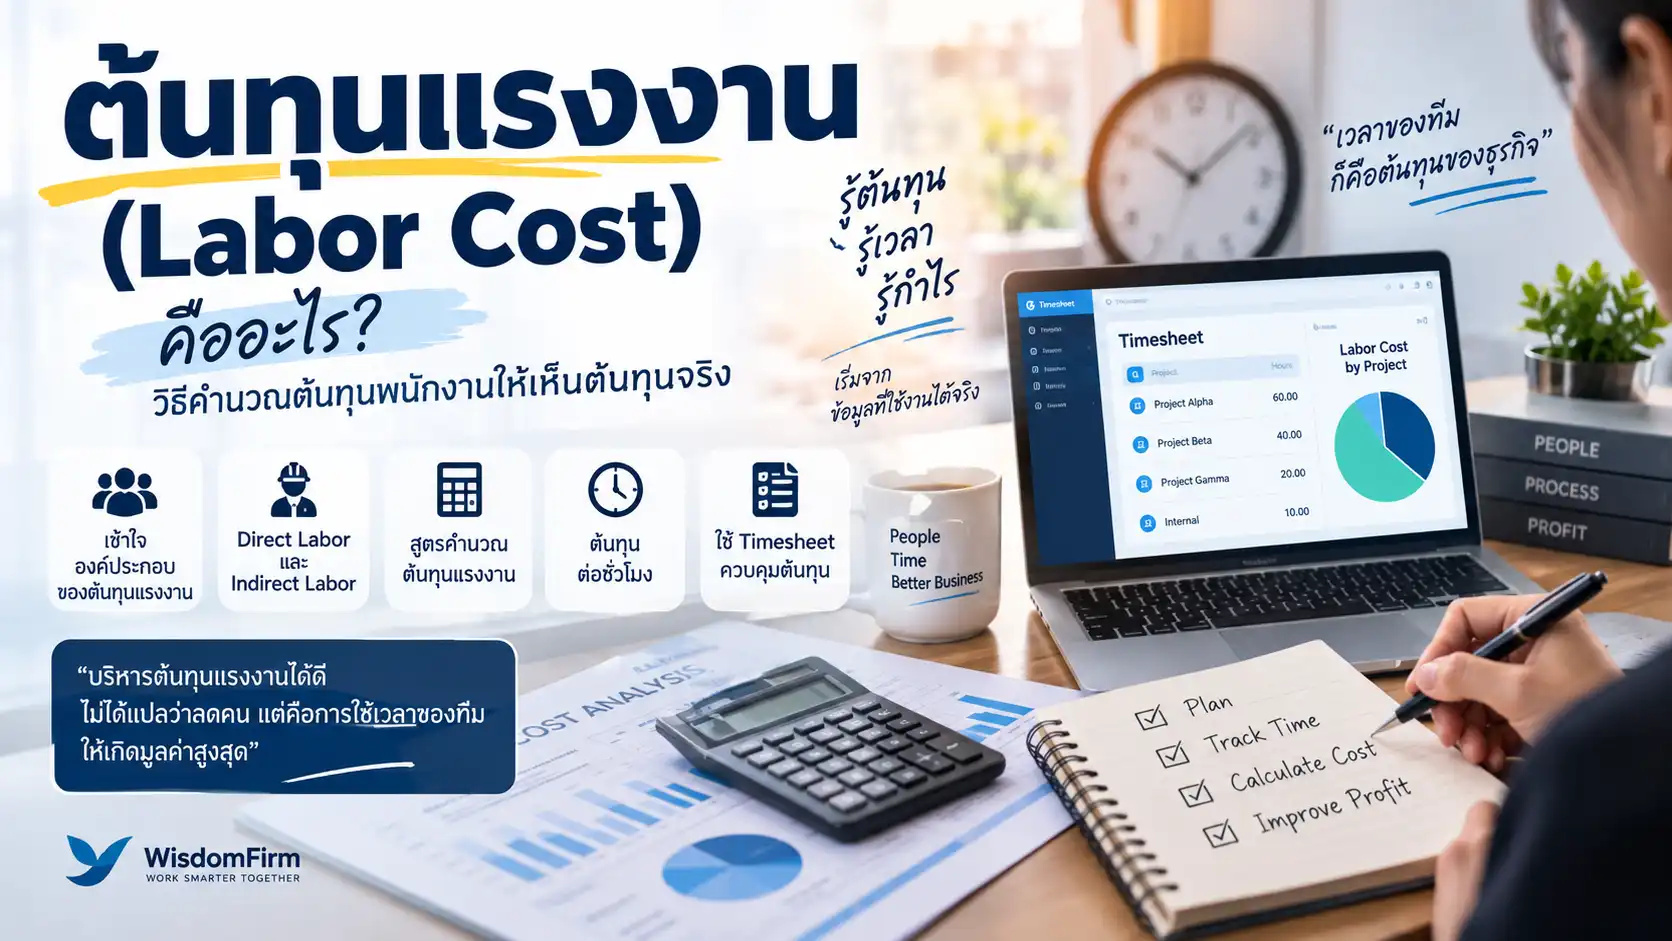
สมมติพนักงาน A มีต้นทุนที่องค์กรต้องการจัดสรร 40,000 บาทต่อเดือน และในเดือนนั้นมีเวลาที่บันทึกสำหรับงานโครงการรวม 120 ชั่วโมง
- Project Alpha — 60 ชั่วโมง
- Project Beta — 40 ชั่วโมง
- Project Gamma — 20 ชั่วโมง
หากองค์กรเลือกจัดสรรต้นทุนตามสัดส่วนเวลาที่บันทึก ต้นทุนของพนักงานคนนี้จะถูกแบ่งเป็น 50% ให้ Alpha, 33.33% ให้ Beta และ 16.67% ให้ Gamma โดยประมาณ
ภาพที่ได้มีประโยชน์กว่าการเห็นเพียงว่า “เดือนนี้จ่ายเงินเดือน 40,000 บาท” เพราะฝ่ายบริหารเริ่มมองเห็นแล้วว่าแต่ละโครงการใช้ทรัพยากรบุคคลไปเท่าไร
เมื่อทำแบบเดียวกันกับสมาชิกทุกคนในทีม ก็สามารถนำต้นทุนแรงงานของโครงการไปรวมกับต้นทุนอื่น เพื่อวิเคราะห์ต้นทุนและผลตอบแทนของแต่ละงานได้ละเอียดขึ้น
ทำไม Timesheet จึงเกี่ยวกับ Labor Cost โดยตรง?
เงินเดือนตอบคำถามได้ว่า “เราจ่ายพนักงานเท่าไร” แต่ไม่ได้ตอบว่า “เงินก้อนนั้นถูกใช้ไปกับงานอะไร”
ตรงนี้คือบทบาทของ Timesheet หรือระบบบันทึกเวลาทำงาน
เมื่อพนักงานบันทึกว่าใช้เวลากับงานหรือโครงการใด ข้อมูลเวลาเหล่านั้นสามารถนำมาใช้เป็นฐานในการจัดสรรต้นทุน วิเคราะห์ภาระงาน และตรวจสอบว่าโครงการใช้เวลามากกว่าที่วางแผนไว้หรือไม่
ในทางปฏิบัติ สิ่งที่น่าสนใจไม่ใช่การบังคับให้ทุกคนลงเวลาให้ครบเพียงอย่างเดียว แต่คือการออกแบบข้อมูลให้ตอบคำถามทางธุรกิจได้ เช่น งานประเภทไหนกินเวลาทีมมากที่สุด ลูกค้ารายไหนใช้ชั่วโมงเกินขอบเขตงาน หรือทีมมีเวลาที่สร้างรายได้จริงกี่เปอร์เซ็นต์
ตัวเลขเหล่านี้สามารถนำไปวิเคราะห์ร่วมกับ Utilization Rate เพื่อดูการใช้เวลาของทีมในอีกมุมหนึ่งได้

ต้นทุนแรงงานสูง ไม่ได้แปลว่าต้องลดคน
นี่เป็นเรื่องที่ควรระวังมาก เพราะเมื่อเห็น Labor Cost สูง ปฏิกิริยาแรกของบางองค์กรคือพยายามลดจำนวนพนักงานทันที ทั้งที่ต้นเหตุอาจไม่ได้อยู่ตรงนั้น
ต้นทุนที่ดูสูงอาจเกิดจากการวางแผนงานไม่ดี งานแก้ซ้ำ Scope งานไม่ชัด การประชุมมากเกินไป การจัดคนไม่ตรงกับงาน หรือประเมินจำนวนชั่วโมงตอนเสนอราคาต่ำกว่าความเป็นจริง
ถ้าไม่รู้ว่าเวลาหายไปตรงไหน การลดคนอาจทำให้งานหนักขึ้น แต่ไม่ได้แก้ต้นทุนที่ต้นเหตุ
5 วิธีควบคุมต้นทุนแรงงานโดยไม่มองแค่การลดค่าใช้จ่าย
- รู้ต้นทุนจริงก่อนตัดสินใจ
กำหนดให้ชัดว่าบริษัทนับรายการใดเป็น Labor Cost และใช้หลักเดียวกันทุกงวด - แยก Direct และ Indirect Labor
จะช่วยให้เห็นว่าส่วนใดสร้างงานให้ลูกค้าโดยตรง และส่วนใดเป็นต้นทุนสนับสนุน - เก็บเวลาทำงานตามงานหรือโครงการ
โดยเฉพาะธุรกิจที่พนักงานทำหลายงานพร้อมกัน การไม่มีข้อมูลเวลาทำให้จัดสรรต้นทุนได้ยาก - เปรียบเทียบ Estimate กับ Actual
ถ้าเสนอราคาโดยคิดว่างานใช้ 100 ชั่วโมง แต่สุดท้ายใช้จริง 180 ชั่วโมง ปัญหาอาจอยู่ที่การประเมินหรือกระบวนการทำงาน ไม่ใช่เงินเดือนพนักงาน - ดูแนวโน้มมากกว่าตัวเลขเดือนเดียว
Labor Cost ควรดูร่วมกับรายได้ ปริมาณงาน ชั่วโมงทำงาน และผลลัพธ์ของแต่ละโครงการ
Labor Cost ต่างจาก Payroll อย่างไร?
Payroll มักเกี่ยวข้องกับกระบวนการคำนวณและจ่ายค่าตอบแทนให้พนักงาน ส่วน Labor Cost เป็นมุมมองด้านต้นทุน ซึ่งอาจนำข้อมูลจาก Payroll มารวมกับต้นทุนอื่นและข้อมูลเวลาทำงานเพื่อใช้วิเคราะห์ธุรกิจ
ดังนั้น Payroll อาจบอกได้ว่าต้องจ่ายพนักงานเท่าไร ขณะที่การวิเคราะห์ Labor Cost สามารถไปต่อถึงคำถามว่า พนักงานใช้เวลาไปกับอะไร โครงการใดรับต้นทุนส่วนไหน และงานนั้นคุ้มกับรายได้หรือไม่
Labor Cost ต่างจาก Project Cost อย่างไร?
Labor Cost เป็นองค์ประกอบหนึ่งของ Project Cost ไม่ใช่คำเดียวกัน
โครงการหนึ่งอาจมีทั้งต้นทุนแรงงาน ค่าวัสดุ ค่าเดินทาง ค่าจ้างผู้รับเหมาภายนอก ค่าเครื่องมือ ซอฟต์แวร์ หรือค่าใช้จ่ายอื่น ดังนั้นหากต้องการรู้ว่าโครงการทำกำไรจริงหรือไม่ ต้องพิจารณาต้นทุนที่เกี่ยวข้องทั้งหมดตามวิธีบัญชีและวิธีบริหารต้นทุนที่องค์กรเลือกใช้
คำถามที่พบบ่อยเกี่ยวกับต้นทุนแรงงาน
ต้นทุนแรงงานคืออะไร?
ต้นทุนแรงงานคือค่าใช้จ่ายที่เกี่ยวข้องกับการใช้บุคลากรเพื่อดำเนินธุรกิจ ผลิตสินค้า ให้บริการ หรือทำโครงการ โดยอาจประกอบด้วยเงินเดือน ค่าจ้าง OT โบนัส ภาระของนายจ้าง สวัสดิการ และต้นทุนอื่นตามหลักเกณฑ์ที่องค์กรใช้
เงินเดือนกับต้นทุนแรงงานเหมือนกันไหม?
ไม่จำเป็นต้องเท่ากัน เงินเดือนเป็นส่วนหนึ่งของต้นทุนแรงงาน แต่ธุรกิจอาจมีค่าใช้จ่ายเกี่ยวกับพนักงานเพิ่มเติมอีกหลายรายการ จึงต้องกำหนดขอบเขตการคำนวณให้ชัดก่อนนำตัวเลขไปวิเคราะห์
Direct Labor คืออะไร?
Direct Labor คือค่าแรงของบุคลากรที่สามารถเชื่อมโยงกับการผลิตสินค้า การให้บริการ หรืองาน/โครงการหนึ่งได้โดยตรงตามหลักการจัดสรรต้นทุนขององค์กร
Indirect Labor คืออะไร?
Indirect Labor คือค่าแรงของงานสนับสนุนที่ไม่สามารถหรือไม่เหมาะที่จะระบุเข้ากับสินค้า บริการ หรือโครงการใดโครงการหนึ่งโดยตรง จึงมักต้องมีหลักเกณฑ์ในการจัดสรรต้นทุน
สูตรคำนวณ Labor Cost Percentage คืออะไร?
สูตรพื้นฐานคือ (ต้นทุนแรงงาน ÷ รายได้) × 100 แต่ก่อนเปรียบเทียบตัวเลขต้องตรวจสอบว่าขอบเขตของต้นทุนแรงงานและรายได้ที่นำมาใช้เป็นฐานตรงกัน
Timesheet ช่วยคำนวณต้นทุนแรงงานได้อย่างไร?
Timesheet ช่วยบันทึกว่าพนักงานใช้เวลากับงานหรือโครงการใด เมื่อองค์กรมีต้นทุนต่อชั่วโมงหรือหลักเกณฑ์การจัดสรรต้นทุน ข้อมูลเวลาสามารถนำไปคำนวณต้นทุนแรงงานของแต่ละงาน รวมถึงวิเคราะห์เวลาที่สร้างรายได้และเวลางานภายในได้
ต้นทุนแรงงานควรอยู่กี่เปอร์เซ็นต์ของรายได้?
ไม่มีเปอร์เซ็นต์เดียวที่เหมาะกับทุกธุรกิจ เพราะโครงสร้างต้นทุนของร้านอาหาร โรงงาน บริษัทบริการ ซอฟต์แวร์ หรือธุรกิจที่ปรึกษาแตกต่างกัน วิธีที่มีประโยชน์กว่าคือเปรียบเทียบกับข้อมูลย้อนหลัง งบประมาณ เป้าหมาย และธุรกิจที่มีรูปแบบใกล้เคียงกัน
จากการบันทึกเวลา ไปสู่การเห็นต้นทุนของงานจริง
เมื่อธุรกิจเริ่มโต สิ่งที่ผู้บริหารต้องการมักไม่ใช่รายงานว่า “ใครมาทำงานกี่โมง” อย่างเดียว แต่ต้องการรู้ต่อว่า เวลาของทีมถูกใช้ไปกับงานอะไร และเวลานั้นสร้างต้นทุนให้ธุรกิจเท่าไร
การเชื่อมข้อมูลพนักงาน งาน โครงการ ชั่วโมงทำงาน และต้นทุนเข้าด้วยกัน ทำให้ข้อมูลเวลามีความหมายในเชิงบริหารมากขึ้น จากเดิมที่ใช้เพียงตรวจสอบการทำงาน ก็สามารถนำมาช่วยประเมินต้นทุนโครงการ วางกำลังคน และย้อนกลับไปตรวจสอบการเสนอราคางานครั้งต่อไปได้
WisdomFirm พัฒนาระบบสำหรับการบันทึกเวลาทำงานและการบริหารงานที่เกี่ยวข้อง เพื่อช่วยให้องค์กรนำข้อมูลการทำงานมาใช้ต่อในการบริหารพนักงาน งาน และต้นทุนได้เป็นระบบมากขึ้น ผู้ที่กำลังศึกษาเรื่องนี้สามารถเริ่มจากบทความ Timesheet คืออะไรและช่วยงานอย่างไร เพื่อดูภาพของการเก็บข้อมูลเวลาทำงานเพิ่มเติม
สรุปเรื่องต้นทุนแรงงาน
ต้นทุนแรงงานไม่ได้จบอยู่ที่เงินเดือน ถ้าต้องการเห็นต้นทุนจริง ธุรกิจควรกำหนดองค์ประกอบของ Labor Cost ให้ชัด แยก Direct Labor และ Indirect Labor ให้เหมาะกับรูปแบบงาน และเลือกวิธีจัดสรรต้นทุนที่ใช้ซ้ำได้อย่างสม่ำเสมอ
สำหรับธุรกิจที่ทำงานเป็นโครงการ สิ่งที่ทำให้ภาพชัดขึ้นอีกขั้นคือข้อมูลเวลา เพราะเมื่อรู้ทั้งต้นทุนและรู้ว่าเวลาถูกใช้ไปที่ไหน เราจะเริ่มตอบคำถามสำคัญได้ว่า งานไหนใช้คนมากกว่าที่คิด โครงการไหนเริ่มเกินงบ และเวลาของทีมถูกเปลี่ยนเป็นรายได้อย่างมีประสิทธิภาพแค่ไหน
หมายเหตุ: ตัวอย่างและสูตรในบทความนี้จัดทำเพื่ออธิบายหลักการบริหารต้นทุนเบื้องต้น การบันทึกบัญชี ภาษี ค่าจ้าง สวัสดิการ และภาระตามกฎหมายควรพิจารณาตามข้อเท็จจริงของกิจการและกฎหมายที่ใช้ในช่วงเวลานั้น หากนำไปใช้ในการจัดทำบัญชีหรือการตัดสินใจทางกฎหมาย ควรตรวจสอบกับผู้เชี่ยวชาญที่เกี่ยวข้อง
บทความที่น่าสนใจ